중소기업에 대한 특별세액감면은 일정한 업종을 영위하는 중소기업에 대해서 지역, 규모에 따라 법인세(또는 소득세)에 대해서 세액감면을 하여주는 제도로, 중소기업에 대한 조세지원정책 중 가장 대표적인 감면규정입니다. 대상범위도 넓어서 많은 중소기업에 혜택을 보는제도입니다.
중소기업에 대한 특별세액감면을 받기위해서는 먼저 1중소기업에 해당되어야하며 2감면대상업종을 영위하고 있어야합니다. 감면대상에 해당이 되면 지역별 업종별에 따라 차등적으로 세액감면을 적용받습니다.
중소기업의 요건
1 매출액 등이 중소기업규모 이내이고 자산총액이 5천억미만 일것
2 소유 및 경영의 실질적인 독립성의 기준을 충족할 것
3 주된 사업이 다음의 소비성 서비스업이 아닐 것
호텔업 및 여관업
주점업 : 일반유흥주점업, 무도유흥주점업 및 식품위생법에 따른 단란주점업
그 밖의 오락 유흥 등 사업으로서 기획재정부령으로 정하는 사업
업종 요건
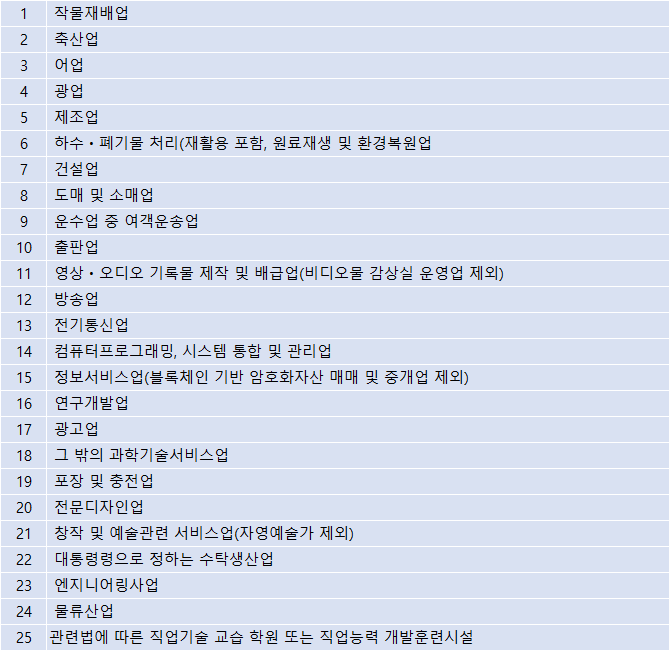
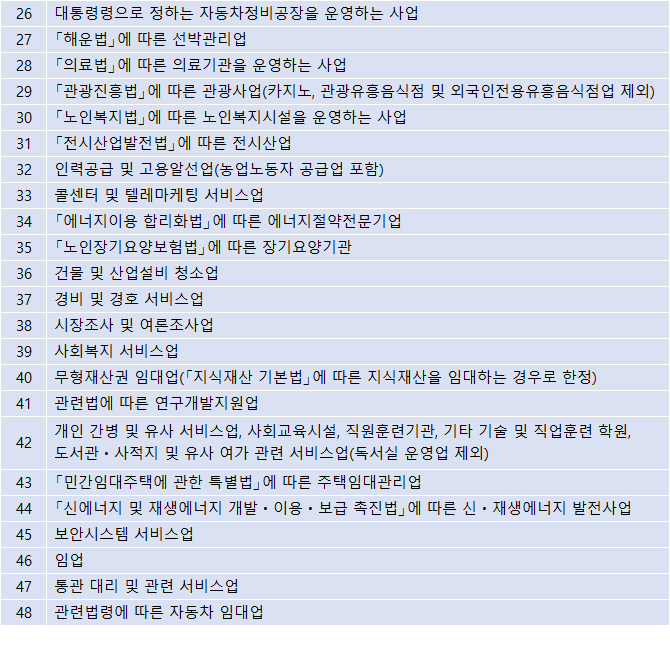
중소기업에 대한 특별세액감면을 받기위해서는 아래의 업종을 영위하여만 가능합니다.
1 작물재배업
2 축산업
3 어업
4 광업
5 제조업
6 하수ㆍ폐기물 처리(재활용 포함), 원료재생 및 환경복원업
7 건설업
8 도매 및 소매업
9 운수업 중 여객운송업
10 출판업
감면세액
위의 요건을 만족하는 중소기업은 법인세 또는 종합소득세에서 아래의 감면비율에 해당하는 세액을 감면받습니다.
| 구 분 | 감면율 | ||
|---|---|---|---|
| 도소매업, 의료업 | 그 외 업종 | ||
| 소기업 | 수도권 | 10% | 20% |
| 수도권 외 | 30% | ||
| 중기업 | 수도권 | 감면배제 | 지식기반산업 10% |
| 수도권 외 | 5% | 15% | |
다음의 요건을 모두 갖춘 경우 위 감면비율에 100분의 110을 곱한 감면비율을 적용합니다. (기존감면대비 10% 추가감면 효과)
해당 과세연도 개시일 현재 10년이상 계속하여 해당업종을 경영하고 있을 것
해당 과세연도의 종합소득금액이 1억원 이하일 것
성실사업자로서의 일정 요건을 갖춘 사업자일 것
감면한도
직전 과세연도 대비 상시근로자 감소한 경우 [1억원 - (감소한 상시근로자수x500만원)]을 한도로 공제하며,
상시근로자 수가 감소하지 않은 경우 1억원을 한도로 공제합니다.